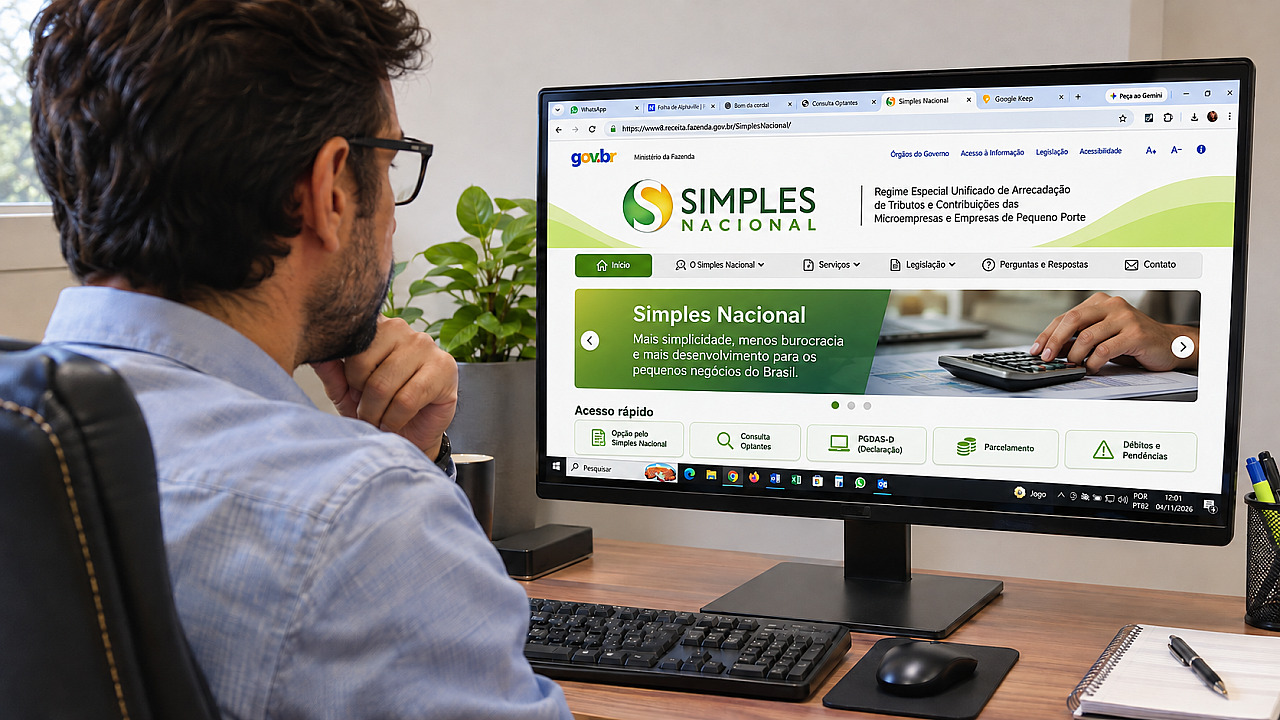
 Empresários devem ficar atentos aos prazos do Simples Nacional
(Imagem: Imagem criada por IA)
Microempresas e empresas de pequeno porte têm até 20 de dezembro de 2026 para cancelar escolhas feitas em relação ao Simples Nacional e ao recolhimento dos novos impostos previstos na reforma tributária. O prazo começou na terça-feira (3) e permite rever decisões que terão efeitos a partir de janeiro de 2027.
A medida contempla duas situações diferentes: empresas que solicitaram ingresso ou retorno ao Simples Nacional e aquelas que optaram por pagar separadamente o Imposto sobre Bens e Serviços (IBS) e a Contribuição sobre Bens e Serviços (CBS).
Segundo a Receita Federal, o cancelamento é irretratável, ou seja, não poderá ser desfeito depois de realizado. Por isso, a orientação é avaliar as consequências antes de tomar qualquer decisão.
Quem já está no Simples Nacional e não fez nenhuma nova opção não precisa solicitar o cancelamento. O prazo é destinado aos contribuintes que desejam desistir de escolhas realizadas anteriormente.
O que são IBS e CBS
Os dois tributos fazem parte da reforma tributária e substituirão gradualmente impostos cobrados atualmente sobre o consumo.
A CBS será um tributo federal, enquanto o IBS ficará sob responsabilidade dos Estados e municípios. A proposta é simplificar a tributação sobre produtos e serviços.
Com as novas regras, as empresas do Simples Nacional poderão escolher entre duas formas de recolhimento:
- Simples Nacional tradicional: o IBS e a CBS são recolhidos junto aos demais tributos, por meio do Documento de Arrecadação do Simples Nacional (DAS).
- Regime híbrido: a empresa permanece no Simples Nacional para os demais impostos, mas calcula e recolhe IBS e CBS separadamente, seguindo as regras do regime regular.
A segunda alternativa pode ser vantajosa em determinadas operações entre empresas, especialmente pela possibilidade de aproveitamento de créditos tributários. Entretanto, também pode aumentar a complexidade do recolhimento e alterar os custos do negócio.
A escolha depende das características de cada empresa, incluindo faturamento, despesas e perfil dos clientes.
Quem pode cancelar a opção
O prazo até 20 de dezembro vale para empresas que solicitaram ingresso ou retorno ao Simples Nacional para 2027 e desejam desistir do pedido.
Também contempla aquelas que escolheram o regime regular de recolhimento do IBS e da CBS para o primeiro semestre de 2027 e agora pretendem manter esses tributos dentro do Simples Nacional.
É importante não confundir as duas situações. Cancelar a escolha pelo regime híbrido não significa, necessariamente, deixar o Simples Nacional. A empresa pode continuar enquadrada no sistema simplificado, recolhendo também os novos tributos pelo DAS.
As solicitações devem ser feitas pelos canais oficiais do Simples Nacional, conforme o procedimento correspondente à opção realizada.
E quem é MEI?
Para o microempreendedor individual (MEI), as regras são diferentes. Segundo a Receita Federal, o MEI não pode escolher o regime híbrido de recolhimento do IBS e da CBS.
O prazo para solicitar enquadramento no Sistema de Recolhimento em Valores Fixos Mensais dos Tributos abrangidos pelo Simples Nacional (Simei) também permanece em janeiro.
Portanto, o microempreendedor que já está regularmente enquadrado como MEI não precisa realizar qualquer procedimento relacionado à escolha entre o regime tradicional e o híbrido.
Próximos prazos
O calendário foi alterado pela Resolução nº 194/2026 do Comitê Gestor do Simples Nacional.
O período para solicitar ingresso no Simples Nacional em 2027 terminou em 15 de outubro. Já o prazo para regularizar pendências que impediam a adesão e escolher o regime regular de IBS e CBS terminou em 30 de outubro.
Agora, as empresas que desejam desistir das opções realizadas têm até 20 de dezembro.
As mudanças terão efeitos a partir de 1º de janeiro de 2027. Uma nova oportunidade de escolha do regime de recolhimento do IBS e da CBS está prevista para março de 2027, com efeitos no segundo semestre.
Empresários podem consultar sua situação e as orientações oficiais no Portal do Simples Nacional, disponível em www8.receita.fazenda.gov.br/SimplesNacional.